المشاريع العامة · البنوك · مخاطر الائتمان
The Lending Machine
هل الشراء الآن والدفع لاحقًا (BNPL) أخطر فعلًا من القرض البنكي؟
مشروع شخصي على بيانات عامة، وليس عملًا لعميل. تحليل مستقل لا علاقة له بأي شركة مذكورة.
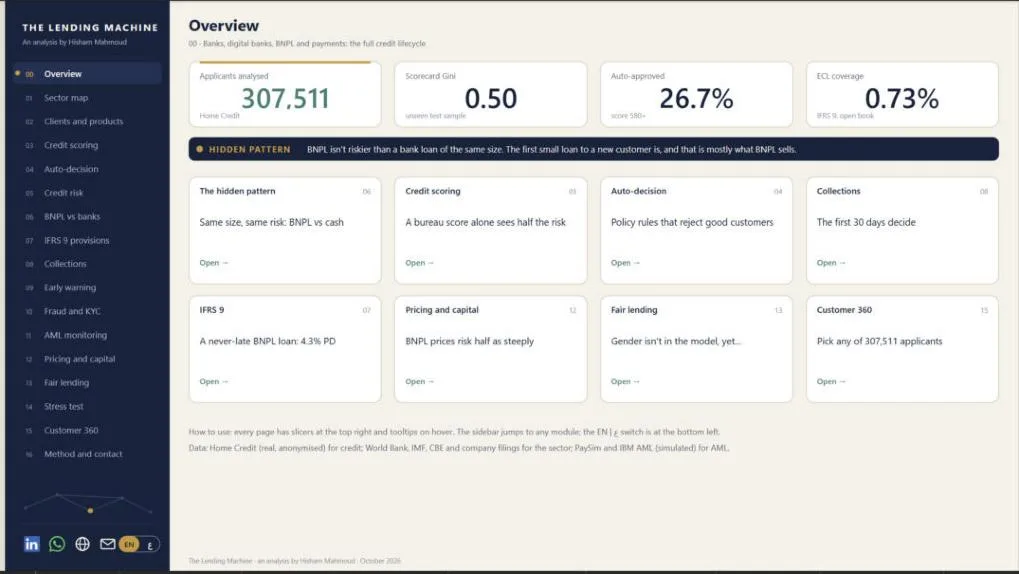
307,511طلب قرض تم تحليله
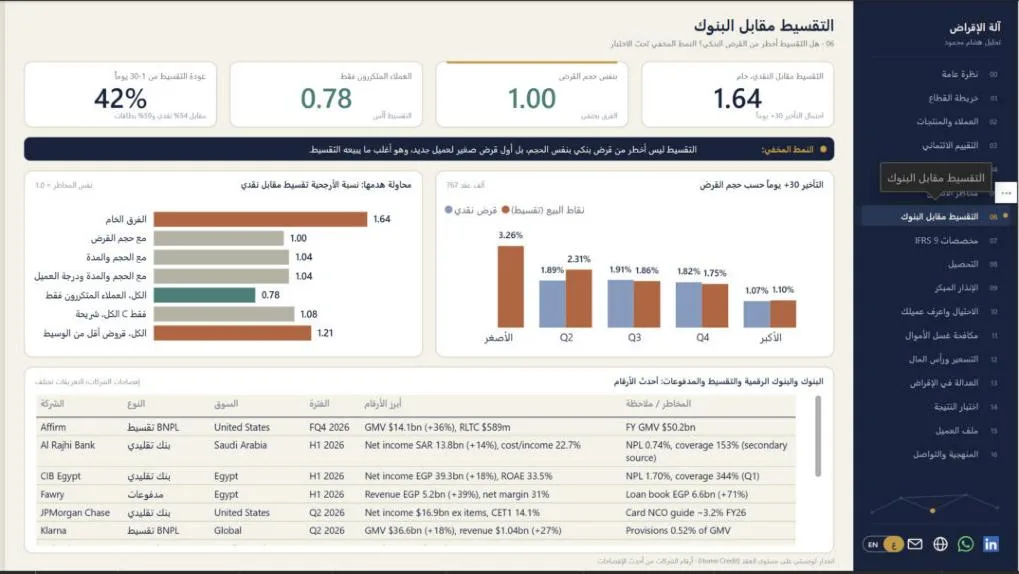
1.00نسبة الأرجحية عند حجم القرض نفسه
17صفحة في التقرير
البيانات
307,511 طلب قرض و767,000 قرض سابق من مجموعة بيانات إقراض عامة مجهّلة الهوية، مع معاملات محاكاة لجزء مكافحة غسل الأموال (AML).
كيف بُني
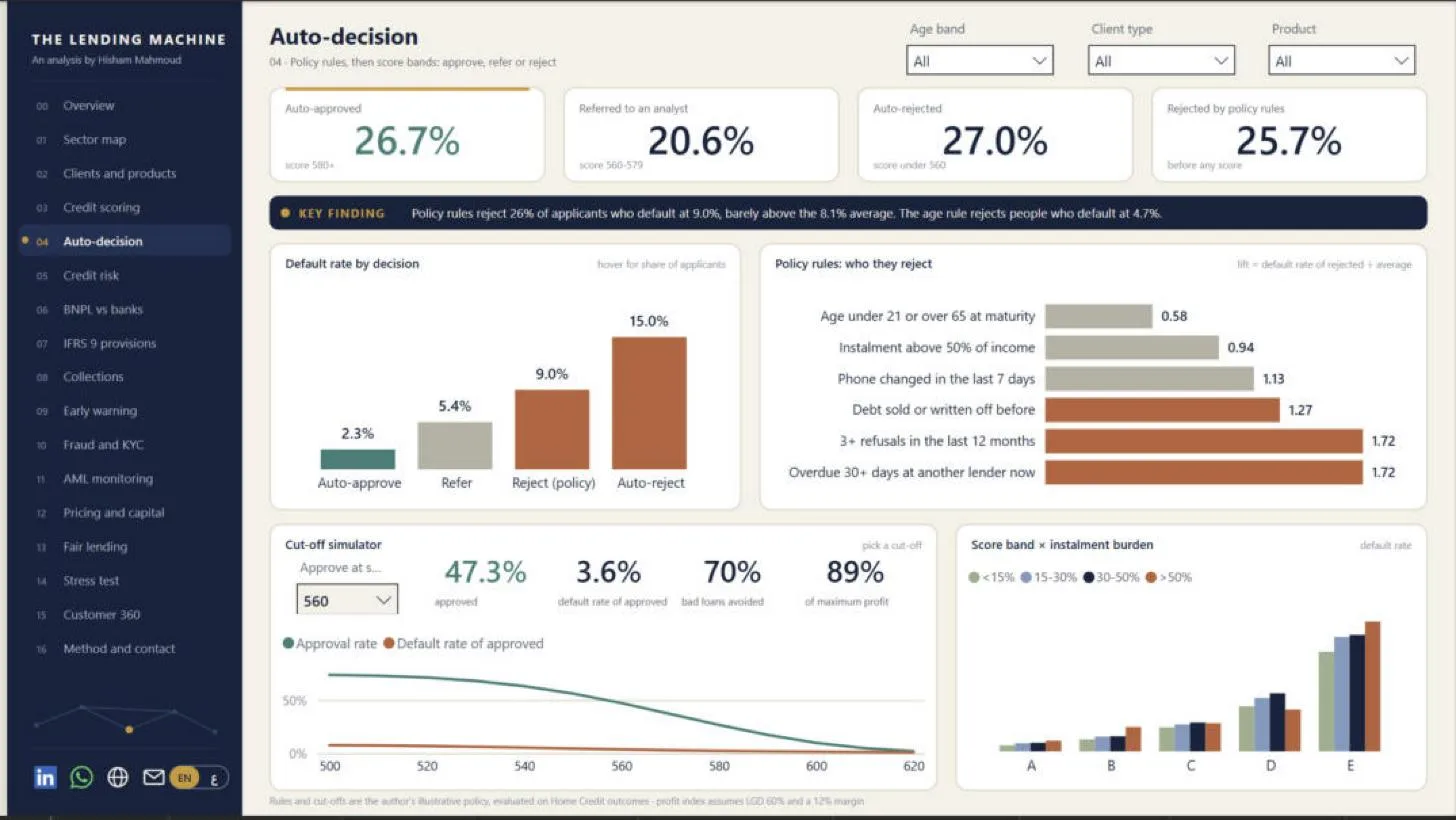
Power BI: 17 صفحة، وأكثر من 160 مقياس DAX، وبطاقة تقييم ائتماني، ومحاكي نقطة القطع، وIFRS 9، والتحصيل، وصفحة Customer 360، ونسخة عربية كاملة.
ما توصلت إليه
- في البداية بدت قروض BNPL أخطر: 2.42% تأخرت أكثر من 30 يومًا، مقابل 1.49% للقروض النقدية.
- عند مقارنة قروض بالحجم نفسه تختفي الفجوة (نسبة الأرجحية 1.00). الخطر في القرض الصغير الأول للعميل الجديد، وهو ما تبيعه BNPL غالبًا.
- 88% من الحسابات التي بلغت 30 يوم تأخير ظهرت عليها إشارة إنذار قبل نحو شهرين.
- قاعدة إنذار أذكى لمكافحة غسل الأموال رصدت الحالات الحقيقية بدقة 76%، مقابل 218 إنذارًا خاطئًا لكل حالة في قاعدة التحويلات الكبيرة البسيطة.
كيف اختبرت النتائج
اختُبرت 10 نتائج رئيسية: صمدت 5، وصمدت 2 جزئيًا، و2 تحتاجان إلى حذر، وسقطت واحدة. التي سقطت كانت فرضيتي الأولى، وبقيت في التقرير لأن اختبارها قاد إلى النتيجة الحقيقية.
الشاشات
المشروع التالي
The Quiet Freeze
هل تريد تقريرًا مثل هذا على بياناتك؟
تواصل معي